- Word + PDF: îl completezi pe calculator sau îl tipărești și îl scrii de mână
- Îl descarci imediat după plată și îl primești și pe email
- Factură pe email, pe persoană fizică sau pe firmă
Plătești cu cardul, Apple Pay sau Google Pay, prin NETOPIA Payments.
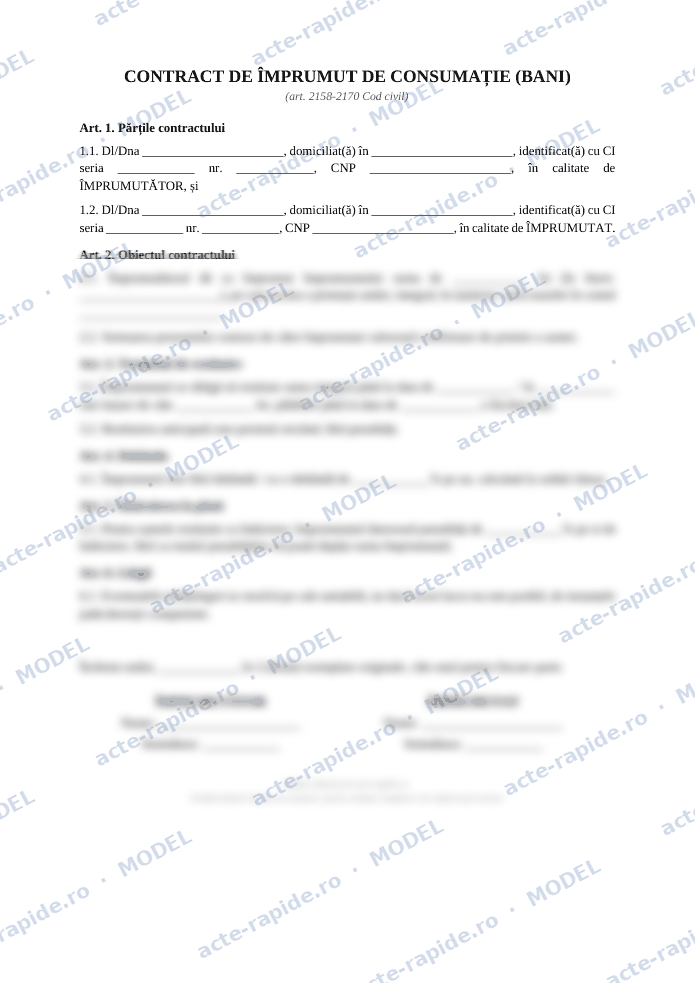
Împrumuturile între rude și prieteni se fac de obicei pe încredere, iar când relația se strică, lipsa unui act transformă recuperarea banilor într-un coșmar. Contractul de împrumut, numit juridic împrumut de consumație, e o pagină de completat care schimbă complet raportul de forțe: dovedește suma, termenul și primirea banilor.
Cum îl completezi
Treci suma în cifre și litere și felul remiterii (numerar sau transfer; transferul bancar e preferabil, pentru că extrasul de cont devine probă). Alege între restituire integrală la termen și rate lunare, tăind varianta care nu se aplică. La dobândă, între persoane fizice poți alege fără dobândă sau cu o dobândă anuală rezonabilă; modelul are ambele variante. Penalitățile de întârziere sunt plafonate în model la nivelul sumei împrumutate, o limită sănătoasă care ține contractul ușor de apărat în instanță.
Datele de identificare, partea plictisitoare care contează
Completează identificarea până la capăt, pentru amândouă părțile: nume complet, CNP, serie și număr de act de identitate, adresa de domiciliu. Pare birocrație inutilă între oameni care se cunosc și e singura parte a contractului care contează dacă ajungi la executor. Fără CNP, identificarea debitorului în evidențe devine problema ta, nu a lui. Semnați pe fiecare pagină, nu doar la final, și faceți două exemplare originale, câte unul de fiecare parte. Un contract în care originalul e doar la una dintre părți e un contract pe care cealaltă parte îl va contesta.
Numerar sau transfer
Transferul bancar e mai bun dintr-un singur motiv, dar decisiv: lasă urmă. Extrasul arată suma, data și beneficiarul, iar la explicația plății scrii că e împrumut conform contractului din data respectivă, ca să nu se poată susține mai târziu că erau bani dați cadou sau plata pentru altceva. Dacă totuși dai numerar, contractul trebuie să conțină mențiunea că suma a fost primită la semnare, semnată de cel care o primește, altfel rămâi cu un act care spune că vei da banii, nu că i-ai dat. Pentru sume mari, numerarul se lovește și de plafoanele legale la plăți în numerar, care se modifică des; verifică plafonul în vigoare sau folosește banca și scapi de discuție. Dacă banii se dau în numerar, o chitanță tipizată semnată la predare ține loc de dovadă a plății.
Termenul: scrie o dată, nu o intenție
Treci o dată calendaristică. Formulările de tipul când poate sau imediat ce are posibilitatea sunt exact ce trebuie evitat, pentru că fără scadență nu se știe de când datoria e exigibilă, nu au de unde să curgă penalitățile și orice discuție despre întârziere devine chestiune de interpretare. Dacă ai stabilit rate, treci data fiecărei rate și suma ei. Iar dacă vrei să poți cere toată suma dintr-odată în momentul în care se sare o rată, scrie asta explicit în contract; nu se subînțelege.
Dobânda și penalitățile
Modelul îți lasă ambele variante și merită să alegi conștient, nu din inerție. Fără dobândă e simplu și e ce se practică între rude. Cu dobândă înseamnă că suma primită peste împrumut e venit pentru cel care a dat banii, cu tratamentul fiscal care vine la pachet, deci nu o pui doar ca să sune serios. Plafonarea penalităților la nivelul sumei împrumutate nu e o slăbiciune a modelului: clauzele penale exagerate se reduc în instanță și slăbesc încrederea în tot actul. Dacă nu ai prevăzut nimic pentru întârziere, discuția se poartă de regulă pe dobânda legală, pe care o poți estima cu calculatorul de dobândă legală.
Ce putere are actul
Contractul sub semnătură privată e probă deplină între părți: cu el poți obține în instanță o hotărâre de obligare la plată, inclusiv pe procedura simplificată a ordonanței de plată, mult mai rapidă decât un proces clasic. Fără act, împrumutul peste o anumită sumă e aproape imposibil de dovedit doar cu martori.
Ce faci când nu primești banii înapoi
Începe cu o notificare scrisă, trimisă prin poștă cu confirmare de primire sau prin executor judecătoresc: ceri suma, dai un termen, spui ce urmează dacă nu se plătește. De multe ori se rezolvă aici, pentru că o hârtie oficială e tratată altfel decât un mesaj pe telefon. Dacă nu, ai varianta ordonanței de plată, procedura scurtă pentru creanțe clare și necontestate serios, sau acțiunea obișnuită. Taxa de timbru o avansezi tu și o poți estima cu calculatorul de taxă de timbru. Până atunci, păstrează tot: contractul, extrasul de cont, mesajele în care recunoaște datoria. Un mesaj în care scrie negru pe alb că îți dă banii luna viitoare valorează mult mai mult decât pare.
Nu aștepta la nesfârșit
Dreptul de a cere restituirea se prescrie, iar termenul curge de la scadență. Dacă lași să treacă ani ca să nu strici relația, riști să rămâi cu un act perfect valabil pe care nu îl mai poți valorifica. Recunoașterea scrisă a datoriei de către debitor are efect asupra curgerii termenului, așa că, dacă tot amâni discuția dură, cere din când în când o confirmare scrisă a sumei rămase de plată.
De reținut
Pentru sume mari, ia în calcul garanții reale: un bilet la ordin avalizat sau o ipotecă mobiliară înscrisă în RNPM. Și verifică înainte ce garanții are deja pusă persoana: dacă bunurile ei sunt deja gajate la alții, tu ești ultimul la coadă.
Verifică ce garanții sunt deja puse
Dacă ceri o garanție reală, uită-te întâi la ce e deja înscris pe bunurile debitorului. Registrul Național de Publicitate Mobiliară e public și arată gajurile existente pe utilaje, mașini, conturi sau stocuri. O verificare în RNPM înainte să accepți garanția îți spune dacă ești primul sau ultimul pe listă, iar ordinea asta decide cine ia banii dacă se ajunge la vânzarea bunului.
Dacă banii merg către o firmă, nu către o persoană
Pentru sumele date unei societăți, inclusiv de către propriul asociat, ai nevoie de alt model, cu mențiunile contabile potrivite: contractul de împrumut între o persoană fizică și o firmă. Iar înainte să virezi banii, o verificare a societății îți arată dacă e activă, dacă are datorii sau procese pe rol; raportul de verificare firmă adună datele astea în câteva minute.
Momentul potrivit
Contractul se semnează înainte de a da banii sau în același moment, nu peste două luni, când relația a început să scârțâie. Un act reconstituit ulterior, cu date care nu se potrivesc cu extrasul de cont, e mai rău decât lipsa oricărui act: îți slăbește credibilitatea exact în punctul în care aveai nevoie de ea.
Istoric vehicul RAR costă 89 lei, preț final, livrat pe email ~10 minute.
Vezi istoric vehicul rar →Modelele de pe acest site au caracter informativ. Le-am întocmit cu grijă, după legislația în vigoare la data publicării, dar nu reprezintă consultanță juridică și nu pot acoperi orice situație: verifică dacă modelul se potrivește cazului tău și adaptează-l unde e nevoie înainte de a-l folosi. Acte-rapide.ro nu își asumă răspunderea pentru consecințele utilizării modelelor; pentru situații complexe sau cu miză mare, cere sfatul unui avocat sau al consultantului tău.