- Excel + Word + PDF: îl completezi pe calculator sau îl tipărești și îl scrii de mână
- Îl descarci imediat după plată și îl primești și pe email
- Factură pe email, pe persoană fizică sau pe firmă
Plătești cu cardul, Apple Pay sau Google Pay, prin NETOPIA Payments.
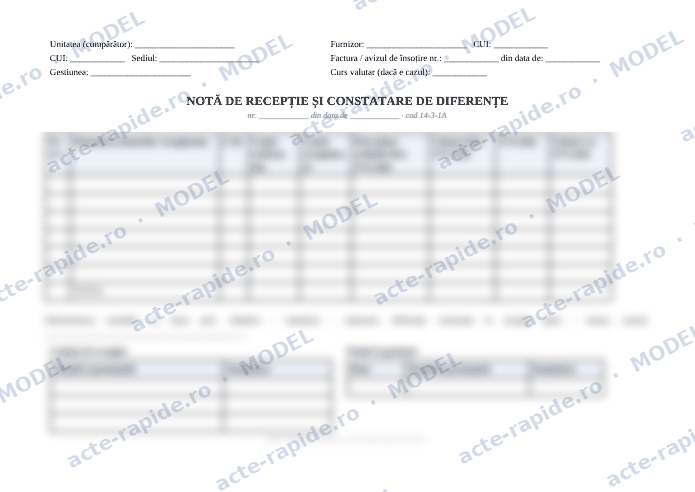
NIR-ul e documentul cu care marfa intră oficial în gestiune: dovedește că bunurile de pe factură au fost recepționate, în ce cantitate și în ce stare. Fără el, între factura furnizorului și stocul real nu există nicio punte, iar la un control sau la un inventar diferențele rămân neacoperite. Modelul de mai jos vine în două variante: cu coloane de TVA, pentru plătitori, și simplificat, pentru neplătitori.
Varianta Excel: calculul îl face fișierul
În Excel completezi cantitatea recepționată și prețul unitar, iar valoarea pe linie, TVA-ul la cota din antet și totalurile se calculează singure. Fișierul are două foi, pentru plătitori și neplătitori de TVA, un rând de exemplu completat și formatul de tipărire pe o pagină landscape, ca cel scos din programele de contabilitate.
Cum îl completezi
Antetul identifică cumpărătorul, furnizorul și documentul de proveniență (factura sau avizul de însoțire). În tabel treci fiecare articol cu unitatea de măsură, cantitatea recepționată și prețul; la varianta cu TVA, taxa se calculează pe fiecare linie și la total. Comisia de recepție, de regulă două-trei persoane din firmă, semnează că a verificat marfa, iar gestionarul semnează primirea în gestiune. Dacă recepția găsește diferențe față de factură, ele se consemnează, iar pentru divergențe serioase se întocmește proces-verbal separat.
De reținut
NIR-ul se întocmește la data recepției, nu la data facturii, iar cele două pot diferi. Se arhivează împreună cu factura, pentru că la controale se verifică perechea. Pentru bunurile cumpărate cu bon fiscal, NIR-ul rămâne la fel de necesar dacă marfa intră în stoc.
Ce este NIR-ul și ce nu este
NIR-ul e un document intern de gestiune. Nu transferă proprietatea, nu e document de plată și nu ține loc de factură. Rolul lui e să lege ce scrie pe hârtia furnizorului de ce a intrat efectiv în depozit sau pe raft și să spună cine răspunde de bunurile astea de acum înainte. Din momentul semnării, marfa e în grija gestionarului, iar la inventar el e cel întrebat.
Nu se întocmește pentru servicii, pentru că nu intră nimic în stoc, și nici pentru mijloacele fixe, care au propriul proces-verbal de recepție. Pentru consumabilele date direct în folosință practica diferă de la firmă la firmă, dar dacă bunul trece prin stoc, chiar și o zi, NIR-ul e drumul corect.
Prețul de intrare, unde se pierd cei mai mulți bani
Valoarea la care intră marfa nu e neapărat prețul de pe factura furnizorului. Transportul facturat separat și costurile plătite ca să aduci bunul până la tine fac parte din costul de achiziție. Trecute direct pe cheltuieli, ele lasă stocul subevaluat, iar la vânzare marja pare mai mare decât e. Firmele care lucrează cu import și nu repartizează transportul pe articole ajung să nu mai știe, după un an, care produse le aduc bani.
La magazinele care țin evidența la preț de vânzare cu amănuntul, NIR-ul are în plus coloanele de adaos comercial și de TVA neexigibilă, iar prețul de raft se stabilește chiar acolo. Dacă folosești varianta asta, adaosul se trece la recepție, nu se reconstituie ulterior din memorie.
Numerotare și datare
NIR-urile se numerotează în ordine, fără goluri, iar firmele cu mai multe gestiuni țin serii separate pe fiecare. Un salt în numerotare e prima întrebare la un control, pentru că sugerează o recepție ștearsă.
Data e cea a recepției efective. Sună banal, dar aici se face cea mai frecventă greșeală: NIR-ul întocmit cu data facturii, pentru că așa e mai comod la introducerea în program. Marfa livrată pe 28 și facturată pe 3 intră în stoc pe 28, iar dacă între timp ai și vândut din ea, un NIR datat pe 3 îți lasă vânzări dintr-un stoc care, pe hârtie, nu exista.
Când marfa nu se potrivește cu factura
Recepția are sens doar dacă se numără. NIR-ul întocmit „după factură”, fără ca cineva să fi deschis paleții, e o formalitate care se întoarce împotriva firmei: ai semnat că ai primit ce nu ai primit, iar minusul apare la inventar, în sarcina gestionarului.
Când cantitatea primită e mai mică, treci în NIR cantitatea reală și consemnezi diferența. Când marfa e deteriorată sau nu corespunde comenzii, o refuzi la recepție și nu o treci în gestiune, altfel ajungi cu bunuri în stoc pe care nu le poți vinde și care rămân acolo până la casare. Pentru diferențele serioase se face procesul-verbal separat, care devine baza discuției cu furnizorul și, la nevoie, a facturii de corecție.
Marfa primită înainte de factură
Situația e frecventă la furnizorii care livrează cu aviz și facturează la final de lună. Recepția se face pe aviz, cu NIR întocmit la data primirii, iar când vine factura o corelezi cu recepția deja înregistrată. Dacă factura vine cu prețuri diferite față de aviz, corectura se face vizibil, cu documentul care o justifică atașat.
Ce nu funcționează e să aștepți factura ca să faci recepția. În intervalul acela marfa e fizic la tine și contabil nicăieri, iar dacă pică un control sau un inventar în zilele respective nu ai cum să explici diferența.
Cine semnează și de ce contează
Comisia de recepție confirmă ce s-a verificat, gestionarul confirmă că preia. Când aceeași persoană semnează în ambele calități, documentul își pierde rostul, iar la un litigiu de gestiune nu mai ai cu ce lucra. În firmele mici e greu de evitat complet, dar măcar administratorul și omul care ține efectiv marfa ar trebui să fie persoane diferite.
La schimbarea gestionarului se face predare-primire cu inventar, nu o mențiune verbală. NIR-urile perioadei rămân dovada a ce a intrat sub răspunderea fiecăruia.
Arhivarea
NIR-ul se păstrează cu factura sau avizul la care se referă, în dosarul lunii, pe durata legală de păstrare a documentelor justificative. Recomandarea practică e să capsezi perechile de la început. Un teanc de NIR-uri separat de un teanc de facturi înseamnă că, la primul control, cineva va sta o zi să le potrivească, iar acel cineva vei fi tu.
Dacă lucrezi cu un program de gestiune, tipărește și semnează recepțiile lunar. Documentul care există doar în program, nesemnat de nimeni, nu dovedește că marfa a fost verificată de o persoană.
Furnizor nou? Un raport de verificare de 39 de lei îți arată în 60 de secunde starea lui la ANAF, bilanțurile și procesele.
Verifică furnizorul înainte să lucrezi cu el →Modelele de pe acest site au caracter informativ. Le-am întocmit cu grijă, după legislația în vigoare la data publicării, dar nu reprezintă consultanță juridică și nu pot acoperi orice situație: verifică dacă modelul se potrivește cazului tău și adaptează-l unde e nevoie înainte de a-l folosi. Acte-rapide.ro nu își asumă răspunderea pentru consecințele utilizării modelelor; pentru situații complexe sau cu miză mare, cere sfatul unui avocat sau al consultantului tău.