- Word + PDF: îl completezi pe calculator sau îl tipărești și îl scrii de mână
- Îl descarci imediat după plată și îl primești și pe email
- Factură pe email, pe persoană fizică sau pe firmă
Plătești cu cardul, Apple Pay sau Google Pay, prin NETOPIA Payments.
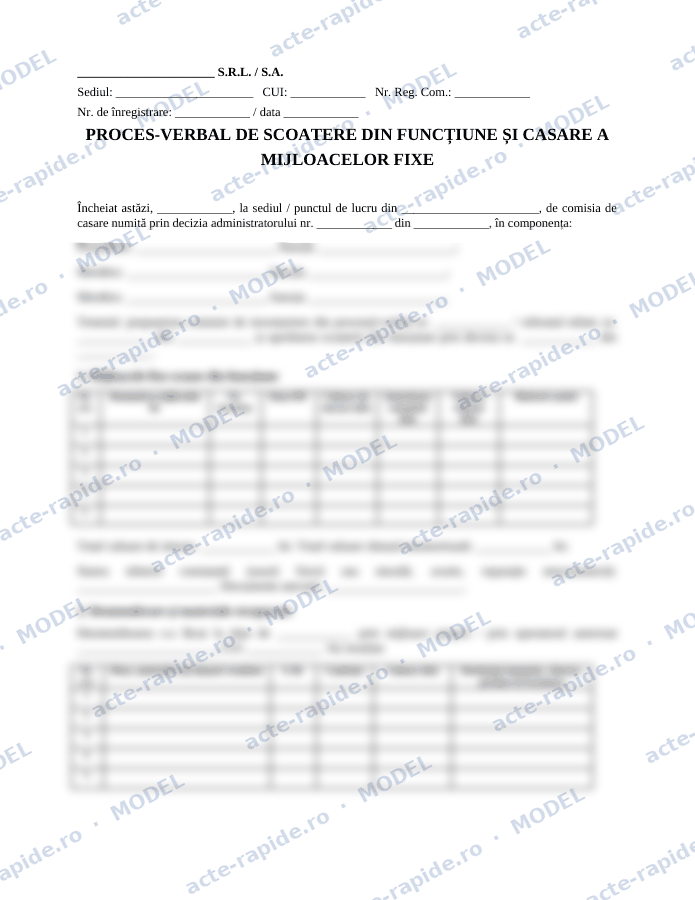
Procesul-verbal de casare consemnează că un mijloc fix (un calculator, un utilaj, o mașină, mobilier) nu mai poate fi folosit, a fost scos din funcțiune, dezmembrat și scos din evidența contabilă. În nomenclatorul aprobat prin OMFP nr. 2634/2015 corespunde procesului-verbal de scoatere din funcțiune (cod 14-2-3/aA). E documentul pe care îl cere orice control fiscal când vede valoare neamortizată trecută pe cheltuieli.
Pașii casării
Propunerea de casare vine de obicei din procesul-verbal de inventariere sau dintr-un referat tehnic: uzură, avarie, reparație mai scumpă decât bunul. Administratorul aprobă scoaterea din funcțiune și numește comisia de casare printr-o decizie scrisă. Comisia constată starea bunului, asistă la dezmembrare sau la predarea către un operator autorizat, cântărește și evaluează ce s-a recuperat și semnează procesul-verbal. Piesele refolosibile intră în magazie, iar deșeurile se predau sau se vând unui colector autorizat. Autoturismele se predau unui centru autorizat, care eliberează certificatul de distrugere necesar la radiere.
Ce trebuie să conțină
Componența comisiei și decizia de numire, apoi pentru fiecare bun: denumirea, numărul de inventar, data punerii în funcțiune, valoarea de intrare, amortizarea cumulată, valoarea rămasă și motivul casării. A doua parte, la fel de importantă: ce a rezultat din dezmembrare (piese, materiale, deșeuri), în ce cantitate, la ce valoare și unde au ajuns. Modelul are câte un tabel pentru fiecare parte.
Valoarea rămasă neamortizată: deductibilă cu condiții
La impozitul pe profit, câștigul sau pierderea din scoaterea din funcțiune se calculează pe baza valorii fiscale rămase, potrivit art. 28 alin. (17) din Codul fiscal, nu pe baza valorii contabile din contul 6583. Normele metodologice condiționează deducerea de valorificarea a ceea ce rezultă din casare: piesele și materialele se vând sau se folosesc în activitate, iar deșeurile ajung la un colector autorizat, cu document de predare. Dacă bunul dispare fără urmă și nimic nu se valorifică, organul fiscal poate trata casarea ca lipsă în gestiune, cu cheltuiala nedeductibilă. Când chiar nu rezultă nimic valorificabil, scrie asta în procesul-verbal și în contractul cu firma de reciclare.
TVA la casare
Codul fiscal nu cere ajustarea TVA dedus la achiziția unui bun de capital casat: art. 305 exceptează expres casarea de la ajustare, iar normele precizează că, pentru activele corporale fixe, casarea nu implică ajustări ale taxei deduse. Condiția practică e ca bunul să fie chiar casat, adică scos din funcțiune și dezmembrat, cu documente care o dovedesc. La vânzarea deșeurilor feroase și neferoase între firme înregistrate în scopuri de TVA se aplică taxarea inversă (art. 331 din Codul fiscal), așa că factura nu conține TVA colectat de vânzător.
Înregistrări contabile tipice
Scoaterea din evidență a unui bun amortizat integral: 2813 = 213 (sau 2814 = 214 la mobilier și birotică). Dacă mai are valoare neamortizată: 2813 + 6583 = 213, cu valoarea rămasă pe 6583. Piesele și materialele recuperate se iau în stoc, de exemplu 3028 = 711, iar deșeurile 346 = 711. La vânzarea deșeurilor se facturează pe 703 și se descarcă gestiunea 711 = 346. Conturile exacte le alege contabilul firmei, în funcție de natura bunului.
Greșeli frecvente
Procesul-verbal fără decizie de numire a comisiei. Casarea scrisă pe hârtie, cu bunul încă în birou. Lipsa oricărui document pentru deșeuri. Casarea unui bun aflat în leasing, care nu e al firmei, ci al finanțatorului. Și casarea unui bun gajat la bancă, fără acordul creditorului. Dacă bunul a fost cumpărat sau finanțat prin contract, verifică întâi dacă figurează vreo garanție înscrisă pe el.
Exemplu completat
Întrebări frecvente
Cine aprobă casarea unui mijloc fix?
Administratorul, printr-o decizie scrisă care aprobă scoaterea din funcțiune și numește comisia de casare.
Se ajustează TVA la casare?
Nu, dacă bunul a fost efectiv casat și dezmembrat. Art. 305 din Codul fiscal exceptează casarea de la ajustarea TVA dedus.
Valoarea rămasă neamortizată e deductibilă?
Da, valoarea fiscală rămasă, dacă piesele, materialele sau deșeurile rezultate se valorifică și ai documente pentru asta.
Ce fac cu deșeurile?
Le predai sau le vinzi unui colector autorizat, cu documente de predare. La fierul vechi vândut între firme cu cod de TVA se aplică taxarea inversă.
Pot casa o mașină aflată în leasing?
Nu, bunul aparține finanțatorului până la transferul proprietății. Casarea se face numai cu acordul lui.
Înainte să dai bani sau să semnezi cu cineva, vezi dacă firma e activă, dacă are datorii la stat și dacă e în insolvență. Verdict în 60 de secunde, 39 de lei.
Verifică firma înainte să plătești →Modelele de pe acest site au caracter informativ. Le-am întocmit cu grijă, după legislația în vigoare la data publicării, dar nu reprezintă consultanță juridică și nu pot acoperi orice situație: verifică dacă modelul se potrivește cazului tău și adaptează-l unde e nevoie înainte de a-l folosi. Acte-rapide.ro nu își asumă răspunderea pentru consecințele utilizării modelelor; pentru situații complexe sau cu miză mare, cere sfatul unui avocat sau al consultantului tău.