- Word + PDF: îl completezi pe calculator sau îl tipărești și îl scrii de mână
- Îl descarci imediat după plată și îl primești și pe email
- Factură pe email, pe persoană fizică sau pe firmă
Plătești cu cardul, Apple Pay sau Google Pay, prin NETOPIA Payments.
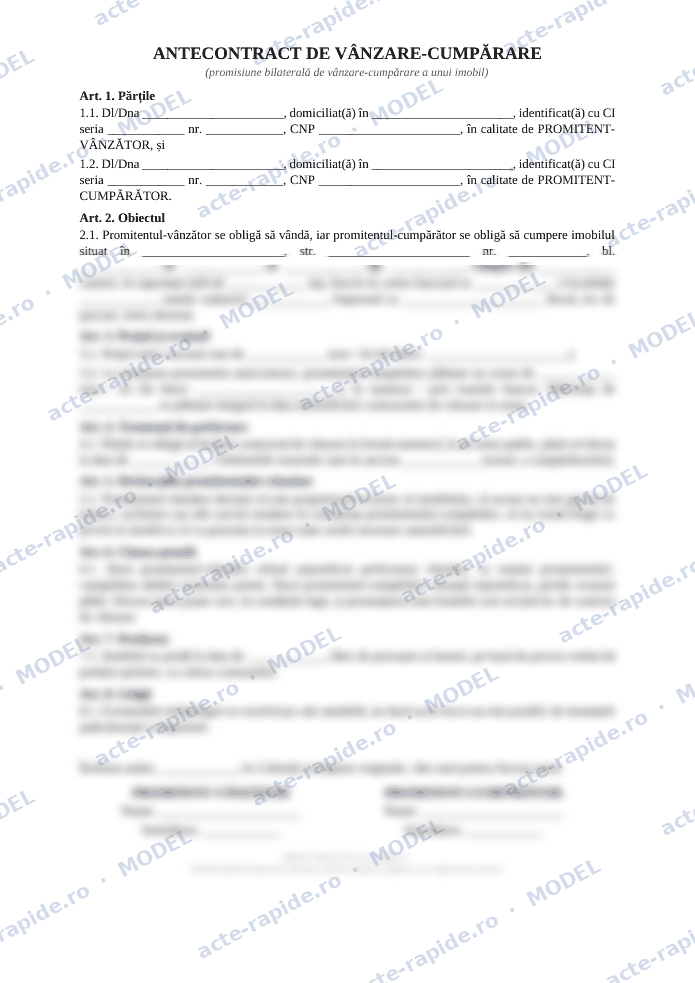
Antecontractul, numit și promisiune bilaterală de vânzare-cumpărare, e actul prin care vânzătorul și cumpărătorul unui imobil își promit reciproc încheierea vânzării la notar până la o dată stabilită, de regulă cu plata unui avans. E pasul intermediar folosit când cumpărătorul așteaptă creditul de la bancă sau vânzătorul mai are de adus acte.
Cum îl completezi
Imobilul se identifică cu datele din cartea funciară, nu doar cu adresa: numărul CF și numărul cadastral sunt cele care îl individualizează juridic. Prețul total și avansul se scriu în cifre și litere, cu modalitatea de plată; transferul bancar lasă urmă și e preferabil. Termenul de perfectare la notar trebuie să fie realist: la un credit ipotecar, băncile au nevoie de regulă de 30 până la 60 de zile.
Clauza penală, pe înțeles
Mecanismul standard, inclus în model, e simetric: vânzătorul care se răzgândește restituie dublul avansului, cumpărătorul care renunță pierde avansul. În plus, partea corectă poate cere instanței o hotărâre care ține loc de contract de vânzare, dacă cealaltă refuză nejustificat perfectarea.
De reținut
Antecontractul sub semnătură privată e valabil, dar doar contractul autentificat la notar transferă proprietatea. Pentru siguranță maximă, antecontractul se poate încheia și el la notar și se poate nota în cartea funciară, ceea ce blochează vânzarea imobilului către altcineva. Și, regula de aur: niciun leu avans înainte să vezi extrasul de carte funciară la zi, cu proprietarul și eventualele ipoteci.
Ce face și ce nu face antecontractul
Antecontractul creează o obligație: aceea de a încheia vânzarea la notar, la termenul convenit. Nu mută proprietatea, nu îți dă dreptul să te muți în imobil și nu se înscrie în cartea funciară ca drept de proprietate. Până la actul autentic, imobilul rămâne al vânzătorului, cu tot ce ține de asta: el plătește impozitul, el răspunde de bun și tot el poate fi urmărit de creditori pentru datorii proprii.
Ce poate face, în schimb, e să blocheze practic vânzarea către altcineva, dacă e încheiat în formă autentică și notat în cartea funciară. Notarea nu transferă nimic, dar avertizează pe oricine se uită în CF că imobilul e deja promis, iar un cumpărător ulterior nu mai poate spune că nu a știut.
Ce verifici înainte să semnezi
Extrasul de carte funciară pentru informare, luat cu câteva zile înainte, nu unul adus de vânzător de anul trecut. Te uiți la trei lucruri, în ordinea asta: cine e proprietarul înscris, ce sarcini apar (ipoteci, sechestre, interdicții de înstrăinare, drepturi de uz sau abitație) și dacă există notări de litigiu. Un imobil ipotecat se poate cumpăra, dar mecanismul trebuie stabilit din antecontract: banca vânzătorului dă acordul de radiere, iar plata se structurează astfel încât creditul să se stingă în ziua actului.
Dacă vânzătorul e o firmă, verifică cine semnează pentru ea și dacă are dreptul să o facă. Datele apar în certificatul constatator emis de Registrul Comerțului, iar starea societății, activă, în insolvență sau radiată, schimbă complet riscul tranzacției.
Cine trebuie să semneze
Semnează toți coproprietarii, chiar dacă discuțiile le-ai purtat cu unul singur. La un bun comun al soților, semnătura amândurora închide discuția de mai târziu. Dacă cineva semnează prin reprezentant, ai nevoie de procură autentică, în care imobilul e identificat expres și în care se spune dacă reprezentantul are dreptul să încaseze prețul; o procură generală nu acoperă o vânzare. Moștenitorii vând după dezbaterea succesiunii și după ce dreptul lor e înscris în cartea funciară, altfel notarul nu poate autentifica la termenul din antecontract.
Avansul, partea în care se pierd banii
Avansul se plătește prin bancă, în contul vânzătorului identificat în contract. Dacă se plătește totuși cash, chitanța se semnează de proprietar, cu suma în cifre și în litere. Agenția imobiliară nu are calitatea de a încasa avansul în locul vânzătorului decât dacă e împuternicită expres în scris, iar banii lăsați „la agenție” fără o astfel de împuternicire sunt un mod frecvent de a rămâne și fără avans, și fără casă.
Cât dai ca avans e negociabil, dar logica e simplă: suma trebuie să doară destul cât să țină ambele părți în tranzacție și să nu fie atât de mare încât pierderea ei să te dea peste cap dacă banca îți refuză creditul.
Clauza pentru credit
Când cumpărarea depinde de o finanțare, antecontractul trebuie să spună ce se întâmplă dacă banca refuză. Varianta corectă pentru cumpărător e restituirea avansului fără penalități, dovedită cu refuzul scris al băncii, comunicat până la o dată stabilită în contract. Fără clauza asta, un credit neaprobat te pune în situația celui care „s-a răzgândit”, deci pierzi avansul deși nu ai greșit cu nimic. Tot aici se stabilește și ce se întâmplă dacă evaluarea băncii iese sub prețul convenit, situație mai deasă decât se așteaptă lumea.
Termenul și prelungirea lui
Termenul de perfectare se calculează pornind de la ce durează în realitate: adunarea documentelor de la vânzător, evaluarea și analiza băncii, programarea la notar. Lasă marjă și scrie în contract cum se prelungește termenul, printr-un act adițional semnat de ambele părți, dacă întârzierea nu ține de niciuna dintre ele. Multe conflicte nu pornesc din rea-credință, ci din faptul că termenul a expirat într-o zi în care lipsea o singură adeverință.
Ce documente pregătește vânzătorul
Actul de proprietate, extrasul de carte funciară pentru autentificare, pe care îl cere notarul, certificatul fiscal de la primărie din care rezultă că impozitul e achitat, certificatul de performanță energetică și, la apartamente, adeverința de la asociația de proprietari privind cotele de întreținere. Lista se trece în antecontract cu termenul până la care fiecare document trebuie adus. Altfel, când se depășește data, nu ai cum să dovedești cine a întârziat.
Dacă cealaltă parte refuză
Prima mișcare e notificarea scrisă, cu propunerea unei date concrete la notar. Dacă refuzul persistă, partea care și-a îndeplinit obligațiile poate cere instanței hotărârea care ține loc de contract, remediul amintit mai sus. E o cale reală, dar durează și costă, motiv pentru care verificările făcute înainte de semnătură ies mai ieftin decât orice proces.
Comanzi online, în câteva minute, și primești documentul pe email, semnat electronic.
Vezi documentele disponibile →Modelele de pe acest site au caracter informativ. Le-am întocmit cu grijă, după legislația în vigoare la data publicării, dar nu reprezintă consultanță juridică și nu pot acoperi orice situație: verifică dacă modelul se potrivește cazului tău și adaptează-l unde e nevoie înainte de a-l folosi. Acte-rapide.ro nu își asumă răspunderea pentru consecințele utilizării modelelor; pentru situații complexe sau cu miză mare, cere sfatul unui avocat sau al consultantului tău.