- Word + PDF: îl completezi pe calculator sau îl tipărești și îl scrii de mână
- Îl descarci imediat după plată și îl primești și pe email
- Factură pe email, pe persoană fizică sau pe firmă
Plătești cu cardul, Apple Pay sau Google Pay, prin NETOPIA Payments.
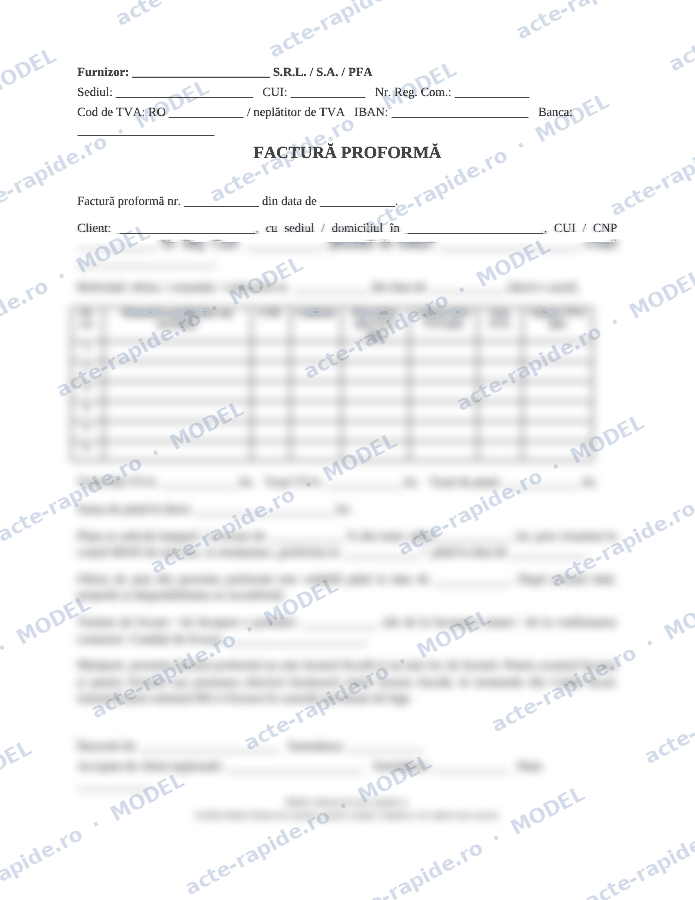
Factura proformă e o ofertă de preț pusă în forma unei facturi: produsele sau serviciile, cantitățile, prețul, TVA-ul, totalul și contul în care clientul poate plăti. O trimiți ca să obții o confirmare de comandă sau un avans înainte de livrare. Nu e un document fiscal: nu se înregistrează în contabilitate, nu se transmite în sistemul RO e-Factura și nu dă clientului drept de deducere a TVA. După ce încasezi banii sau livrezi, emiți factura fiscală.
Când îți trebuie
Când clientul vrea să știe exact cât plătește înainte să comande, când lucrezi cu plată în avans (piese la comandă, evenimente, abonamente, producție personalizată) sau când departamentul financiar al clientului cere un document pe baza căruia să aprobe plata. Unele bănci și instituții publice cer și ele o proformă pentru angajarea cheltuielii. Dacă vrei doar să comunici o ofertă, fără plată, poți folosi și un model de ofertă de preț.
Ce trebuie să conțină
Legea nu impune un conținut fix pentru proformă, tocmai pentru că nu e factură. Ca să fie utilă, pune pe ea: datele furnizorului și ale clientului, numărul și data, fiecare produs sau serviciu pe câte un rând cu unitatea de măsură, cantitatea și prețul fără TVA, cota de TVA (21% cota standard în 2026, 11% cota redusă, sau mențiunea că nu ești plătitor de TVA), totalul, contul IBAN, termenul până la care e valabilă oferta și termenul de livrare. Modelul are un tabel de 8 rânduri și mențiunea că documentul nu ține loc de factură fiscală.
Ce faci după ce clientul plătește
Încasarea înainte de livrare e un avans. Pentru TVA, exigibilitatea intervine la data încasării avansului (art. 282 alin. (2) lit. b) din Codul fiscal), chiar dacă livrarea are loc luna viitoare. Factura pentru avans trebuie emisă cel târziu până pe 15 a lunii următoare celei în care ai încasat banii (art. 319 alin. (16)), iar TVA-ul se declară în decontul perioadei în care s-a încasat avansul, nu în cel al facturii. Exemplu: avans încasat pe 20 octombrie 2026, factură de avans până pe 15 noiembrie 2026, TVA în decontul pe octombrie.
La livrare emiți factura finală, pe care treci valoarea totală și stornezi avansul facturat. Ambele facturi, de avans și finală, sunt facturi fiscale propriu-zise.
Proforma și RO e-Factura în 2026
Facturile către alte firme se transmit în RO e-Factura în cel mult 5 zile lucrătoare de la emitere și nu mai târziu de 5 zile lucrătoare de la termenul legal de emitere. Proforma nu intră în sistem. Pentru facturile către persoane fizice, Legea nr. 88/2026 a restrâns obligația de transmitere în RO e-Factura din vara lui 2026, așa că verifică regula actuală cu contabilul. Pentru client, contează că nu poate înregistra în contabilitate și nu poate deduce TVA pe baza proformei; are nevoie de factura fiscală.
Cum se înregistrează plata la client și la furnizor
Plata făcută pe baza proformei se înregistrează pe baza extrasului de cont, ca avans. Furnizorul o trece în contul clientului (de regulă 5121 = 419 „Clienți creditori” sau 5121 = 4111, după politica firmei), iar la emiterea facturii de avans închide înregistrarea. Proforma în sine nu e document justificativ pentru nicio înregistrare.
Greșeli frecvente
Numerotarea proformelor în aceeași serie cu facturile fiscale, care strică succesiunea numerelor. Lipsa facturii de avans după încasare, cu TVA declarat abia la livrare. Proforme fără termen de valabilitate, pe care clientul le plătește după trei luni, la prețuri care nu mai sunt valabile. Livrarea pe avans către firme pe care nu le-ai verificat: înainte de o comandă mare, verifică firma clientului.
Dacă clientul nu plătește
Proforma singură, nesemnată de client, dovedește doar o ofertă. Dacă ai livrat și ai emis factura fiscală, iar clientul nu plătește, trimite o somație de plată și, după 15 zile, poți cere instanței o ordonanță de plată. O proformă acceptată și semnată de client te ajută ca probă a comenzii.
Exemplu completat
Întrebări frecvente
Factura proformă este document fiscal?
Nu. Este o ofertă de preț în forma unei facturi. Nu se înregistrează în contabilitate și nu dă drept de deducere a TVA.
Factura proformă se transmite în e-Factura?
Nu. În RO e-Factura se transmit facturile fiscale, adică factura de avans și factura finală, în cazurile prevăzute de lege.
Pot plăti pe baza unei facturi proforme?
Da, legea nu interzice plata pe proformă. Plata se înregistrează pe baza extrasului de cont, ca avans, iar furnizorul emite apoi factura de avans.
Până când emit factura după ce încasez avansul?
Cel târziu până pe 15 a lunii următoare încasării, potrivit art. 319 alin. (16) din Codul fiscal. TVA-ul devine însă exigibil la data încasării.
Proforma trebuie semnată și ștampilată?
Nu e obligatoriu. Semnătura clientului pe proformă e utilă ca dovadă că a acceptat comanda și prețul.
Înainte să pornești o livrare pe avans, vezi dacă firma e activă, are datorii la stat sau e în insolvență. Raportul de firmă îți dă verdictul în 60 de secunde.
Verifică firma clientului →Modelele de pe acest site au caracter informativ. Le-am întocmit cu grijă, după legislația în vigoare la data publicării, dar nu reprezintă consultanță juridică și nu pot acoperi orice situație: verifică dacă modelul se potrivește cazului tău și adaptează-l unde e nevoie înainte de a-l folosi. Acte-rapide.ro nu își asumă răspunderea pentru consecințele utilizării modelelor; pentru situații complexe sau cu miză mare, cere sfatul unui avocat sau al consultantului tău.