- Word + PDF: îl completezi pe calculator sau îl tipărești și îl scrii de mână
- Îl descarci imediat după plată și îl primești și pe email
- Factură pe email, pe persoană fizică sau pe firmă
Plătești cu cardul, Apple Pay sau Google Pay, prin NETOPIA Payments.
Jurnalele de cumpărări și de vânzări pentru TVA, plus jurnalul de casă și bancă și cel al decontărilor cu furnizorii. Separat ar costa 28 de lei.
- jurnal de cumpărări (acesta)
- jurnal de vânzări
- jurnal privind operațiile de casă și bancă
- jurnal privind decontările cu furnizorii
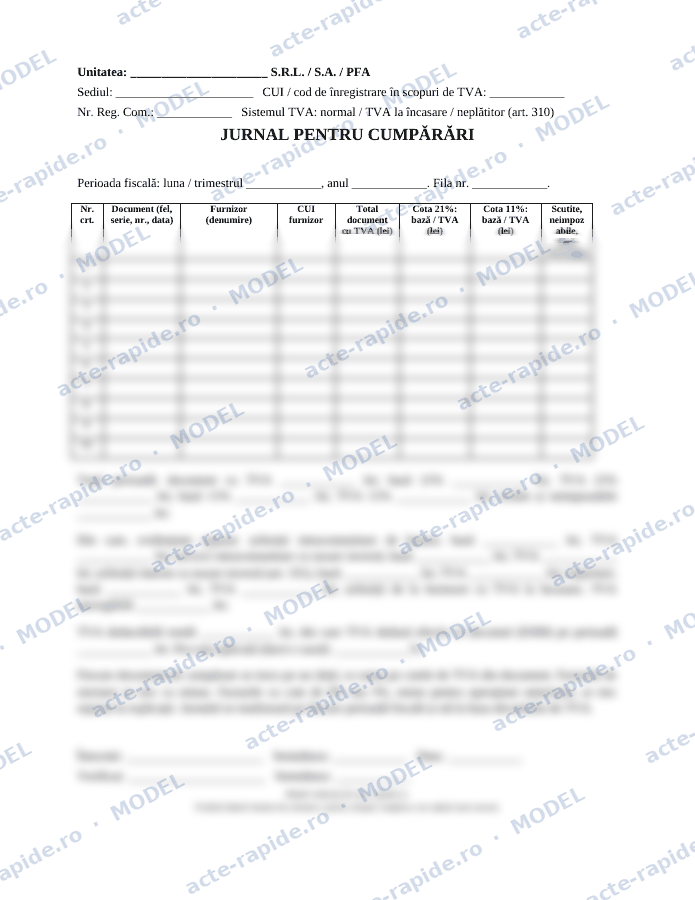
Jurnalul pentru cumpărări este evidența în care treci, pe fiecare perioadă fiscală, toate facturile și celelalte documente de achiziție, cu baza impozabilă și TVA defalcate pe cote. Obligația vine din art. 321 din Codul fiscal (Legea nr. 227/2015), care cere persoanelor impozabile să țină evidența operațiunilor astfel încât TVA să poată fi stabilită și controlată, și din normele de aplicare (HG nr. 1/2016, pct. 101). Din jurnal ies cifrele pe care le treci în decontul de TVA (D300).
Cine trebuie să îl țină
Plătitorii de TVA în regim normal, cei care aplică TVA la încasare și persoanele înregistrate în scopuri de TVA numai pentru achiziții intracomunitare (art. 317). Și firmele sau PFA-urile neplătitoare de TVA, în regimul special de scutire din art. 310, țin jurnal de cumpărări: pct. 84 din norme le cere să evidențieze achizițiile taxabile cu ajutorul lui. Pentru ele contează mai ales urmărirea achizițiilor intracomunitare de bunuri, ca să nu treacă de plafonul de 10.000 de euro peste care trebuie să se înregistreze după art. 317.
Ce trebuie să conțină
Pct. 101 din norme nu impune un formular. Îți cere ca jurnalele să permită stabilirea, pentru fiecare perioadă fiscală, a valorii fără TVA a achizițiilor, separat pentru achizițiile intracomunitare de bunuri, achizițiile cu taxare inversă, achizițiile pe cote diferite (inclusiv importurile) și serviciile intracomunitare cu taxare inversă, plus TVA deductibilă totală și TVA dedusă efectiv. Dacă aplici pro-rata, trebuie să se vadă și deducerea provizorie și ajustările. Poți folosi propriul model, cât timp are aceste informații și îți permite să întocmești decontul. Modelul de aici are un tabel de 10 rânduri cu documentul, furnizorul, CUI-ul, totalul, baza și TVA pe cotele de 21% și 11% și o coloană pentru operațiunile scutite sau fără TVA, apoi rândurile de defalcare cerute de norme.
Cotele de TVA în 2026
De la 1 august 2025, prin Legea nr. 141/2025, cota standard este 21%, iar cotele reduse de 9% și 5% s-au unit într-o singură cotă redusă de 11% (alimente, medicamente, cărți, cazare, restaurante și celelalte bunuri și servicii din art. 291). Cota tranzitorie de 9% pentru unele locuințe noi s-a aplicat până la 30 septembrie 2026. Dacă primești în 2026 o factură de corecție pentru o livrare făcută înainte de aceste date, ea păstrează cota inițială: o treci separat, cu explicație, ca să nu se amestece cu cotele actuale.
Cum îl completezi
Treci fiecare document pe un rând, în ordinea înregistrării: factura, factura simplificată sau bonul fiscal cu CUI-ul tău (până la 100 de euro valorează factură simplificată), declarația vamală de import. La CUI pui codul de TVA al furnizorului, cu prefixul țării pentru cei din UE. O factură cu produse pe cote diferite se desparte pe coloanele 21% și 11%. Pentru achizițiile cu taxare inversă (art. 331) sau intracomunitare, TVA apare și ca deductibilă, și ca colectată, deci le treci și în jurnalul de vânzări sau într-o evidență separată. Facturile de stornare se trec cu minus. La final faci totalurile perioadei și defalcarea pe tipuri de operațiuni.
TVA la încasare
Dacă tu sau furnizorul aplicați sistemul de TVA la încasare, TVA din factură nu se deduce la primire, ci la plată. Ține evidența separată a TVA neexigibile (contul 4428) și deduce-o pe măsură ce plătești. Rândul dedicat din model îți arată soldul de TVA neexigibilă la sfârșitul perioadei. Statutul furnizorului îl verifici în registrul persoanelor care aplică sistemul, publicat de ANAF.
Greșeli frecvente
TVA dedusă din facturi de la furnizori inactivi sau cu înregistrarea în scopuri de TVA anulată, pe care inspectorii o resping. Jurnal care nu se potrivește cu soldul contului 4426 sau cu D300. Bonuri fiscale fără CUI-ul cumpărătorului trecute cu TVA dedusă. Facturi intracomunitare uitate, fără autolichidarea TVA. Și facturi primite cu întârziere, trecute în luna greșită, fără corecție în decontul următor.
Ce urmează după
Totalurile se preiau în decontul de TVA, depus până pe 25 a lunii următoare perioadei fiscale. Plățile către furnizori le urmărești în jurnalul privind decontările cu furnizorii, iar înregistrările contabile ajung în registrul-jurnal. Îl primești în Word și PDF și îl poți ține pe file lunare.
Exemplu completat
Întrebări frecvente
Este obligatoriu jurnalul de cumpărări?
Da, pentru plătitorii de TVA, din art. 321 Cod fiscal și pct. 101 din norme. Și neplătitorii în regim special (art. 310) trebuie să îl țină, potrivit pct. 84 din norme.
Ce cote de TVA trec în 2026?
21% cota standard și 11% cota redusă, de la 1 august 2025. Facturile de corecție pentru livrări mai vechi păstrează cota inițială, de exemplu 19%, 9% sau 5%.
Există un formular oficial?
Nu. Normele cer doar informațiile minime și ca jurnalul să permită întocmirea decontului de TVA, deci poți folosi propriul model sau listarea din program.
Trec bonurile fiscale în jurnalul de cumpărări?
Bonul fiscal de până la 100 de euro care are CUI-ul tău e factură simplificată și îl treci cu TVA dedusă. Bonul fără CUI nu dă drept de deducere.
PFA-ul neplătitor de TVA ține jurnal de cumpărări?
Da, dacă e în regimul special de scutire din art. 310: pct. 84 din norme îi cere evidența achizițiilor în jurnalul de cumpărări.
Înainte să deduci TVA dintr-o factură mare, verifică dacă furnizorul e activ și înregistrat în scopuri de TVA. Raportul de firmă îți dă verdictul în 60 de secunde.
Verifică un furnizor →Modelele de pe acest site au caracter informativ. Le-am întocmit cu grijă, după legislația în vigoare la data publicării, dar nu reprezintă consultanță juridică și nu pot acoperi orice situație: verifică dacă modelul se potrivește cazului tău și adaptează-l unde e nevoie înainte de a-l folosi. Acte-rapide.ro nu își asumă răspunderea pentru consecințele utilizării modelelor; pentru situații complexe sau cu miză mare, cere sfatul unui avocat sau al consultantului tău.