- Word + PDF: îl completezi pe calculator sau îl tipărești și îl scrii de mână
- Îl descarci imediat după plată și îl primești și pe email
- Factură pe email, pe persoană fizică sau pe firmă
Plătești cu cardul, Apple Pay sau Google Pay, prin NETOPIA Payments.
Jurnalele de cumpărări și de vânzări pentru TVA, plus jurnalul de casă și bancă și cel al decontărilor cu furnizorii. Separat ar costa 28 de lei.
- jurnal de cumpărări
- jurnal de vânzări (acesta)
- jurnal privind operațiile de casă și bancă
- jurnal privind decontările cu furnizorii
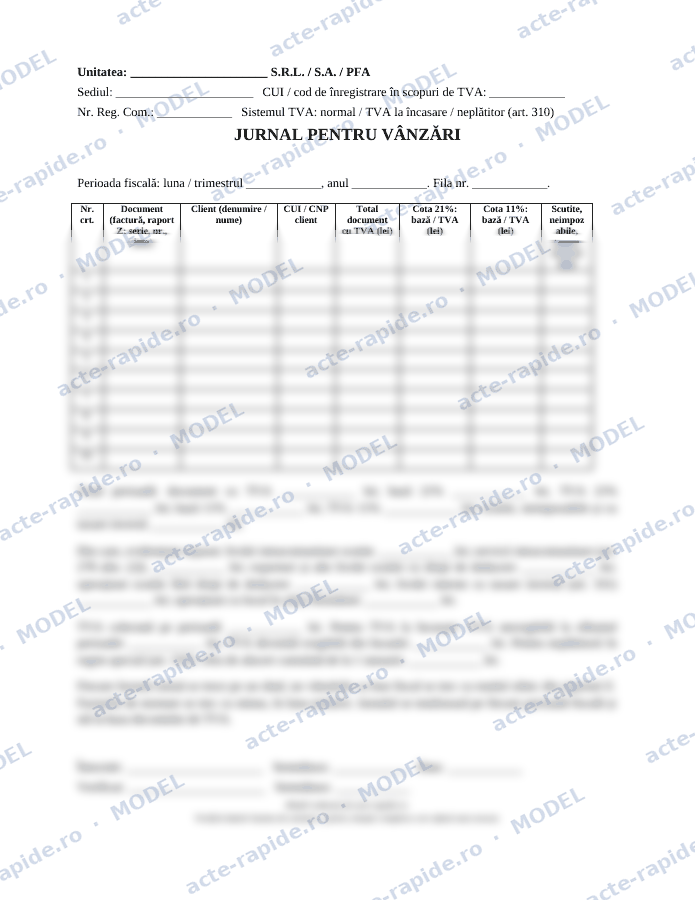
Jurnalul pentru vânzări este evidența în care treci, pe fiecare perioadă fiscală, toate facturile emise și vânzările cu bon fiscal, cu baza impozabilă și TVA colectată pe cote. Îl ceri din art. 321 din Codul fiscal (Legea nr. 227/2015) și din normele de aplicare (HG nr. 1/2016, pct. 101). Din el iei TVA colectată pentru decontul D300 și, la neplătitori, cifra de afaceri pe care o compari cu plafonul de scutire.
Cine trebuie să îl țină
Plătitorii de TVA în regim normal și cei care aplică TVA la încasare. Firmele și PFA-urile neplătitoare, în regimul special de scutire din art. 310, îl țin și ele: pct. 84 din norme le cere să evidențieze în jurnalul de vânzări livrările și prestările care ar fi taxabile dacă n-ar fi scutite. Pentru ele jurnalul e instrumentul prin care urmăresc plafonul de scutire. Dacă cifra de afaceri cumulată de la 1 ianuarie trece de plafon, ai 10 zile de la sfârșitul lunii în care l-ai depășit ca să ceri înregistrarea în scopuri de TVA.
Ce trebuie să conțină
Pct. 101 din norme cere ca jurnalul să permită stabilirea, pentru fiecare perioadă fiscală, a valorii fără TVA a livrărilor, separat pentru livrările intracomunitare scutite, alte livrări scutite sau cu locul în afara României, livrările taxabile pe cote diferite și serviciile intracomunitare din art. 278 alin. (2), plus TVA colectată. Formatul îl alegi tu, cât timp îți permite să întocmești decontul. Modelul are un tabel de 10 rânduri cu documentul, clientul, CUI-ul sau CNP-ul, totalul, baza și TVA pe cotele de 21% și 11% și coloana pentru operațiunile scutite, neimpozabile sau cu taxare inversă, apoi defalcarea cerută de norme.
Cotele de TVA în 2026
Din 1 august 2025 (Legea nr. 141/2025) aplici 21% ca cotă standard și 11% ca singură cotă redusă, pentru bunurile și serviciile din art. 291 (alimente, medicamente, cărți, cazare, restaurante și celelalte). Cota tranzitorie de 9% pentru unele locuințe noi s-a terminat la 30 septembrie 2026. Când emiți o factură de corecție pentru o livrare veche, folosești cota din factura inițială și o treci separat, cu explicație.
Cum îl completezi
Treci fiecare factură emisă pe un rând, cu seria și numărul, în ordine. Pentru vânzările cu casa de marcat treci totalul zilnic din raportul Z, defalcat pe cote. Facturile emise pentru bonuri deja trecute în raportul Z nu se mai adună încă o dată. La client pui codul de TVA pentru firme sau numele pentru persoane fizice. Livrările cu taxare inversă (art. 331: deșeuri, cereale, energie electrică pentru comercianți și celelalte cazuri) le treci fără TVA, în coloana separată. Stornările se trec cu minus, în luna în care ai emis factura de stornare. La final faci totalurile perioadei.
TVA la încasare
Dacă aplici TVA la încasare, TVA din factură devine exigibilă doar când clientul plătește. Ține evidența separată a TVA neexigibile (contul 4428, din care treci în 4427 la încasare) și trece în decont numai TVA aferentă încasărilor din perioadă. Modelul are un rând pentru soldul de TVA neexigibilă și pentru TVA devenită exigibilă.
Greșeli frecvente
Livrări intracomunitare scutite fără verificarea codului de TVA al clientului în VIES, care pot fi refăcute cu TVA de 21% la control. Rapoarte Z adunate de două ori, odată cu facturile emise pe bon. Jurnal care nu se potrivește cu soldul contului 4427 sau cu D300. La neplătitori, plafonul calculat pe încasări în loc de facturi. Și facturi anulate scoase din numerotare, în loc să rămână în jurnal cu valoare zero și mențiunea „anulată”.
Ce urmează după
TVA colectată din jurnal se compară cu TVA deductibilă din jurnalul de cumpărări, iar diferența iese în decontul de TVA, depus până pe 25 a lunii următoare. Încasările le urmărești pe registrul de casă și pe extrasele de cont. Îl primești în Word și PDF, pe file lunare.
Exemplu completat
Întrebări frecvente
Este obligatoriu jurnalul de vânzări?
Da, pentru plătitorii de TVA (art. 321 Cod fiscal și pct. 101 din norme) și pentru neplătitorii din regimul special de scutire (pct. 84 din norme).
Cum trec vânzările cu casa de marcat?
Cu totalul zilnic din raportul Z, defalcat pe cote. Facturile emise ulterior pentru bonuri din raportul Z nu se mai adună încă o dată.
Există un formular oficial?
Nu. Poți folosi propriul model sau listarea din programul de facturare, dacă are informațiile minime din norme și îți permite întocmirea decontului.
Ce cote de TVA folosesc în 2026?
21% cota standard și 11% cota redusă, de la 1 august 2025. La corecțiile pentru livrări vechi păstrezi cota din factura inițială.
Cum trec o factură stornată?
Cu minus, în jurnalul lunii în care ai emis factura de stornare, nu în luna facturii inițiale.
Aplici taxare inversă sau livrare intracomunitară? Verifică întâi codul de TVA și starea clientului. Raportul de firmă îți dă verdictul în 60 de secunde.
Verifică un client →Modelele de pe acest site au caracter informativ. Le-am întocmit cu grijă, după legislația în vigoare la data publicării, dar nu reprezintă consultanță juridică și nu pot acoperi orice situație: verifică dacă modelul se potrivește cazului tău și adaptează-l unde e nevoie înainte de a-l folosi. Acte-rapide.ro nu își asumă răspunderea pentru consecințele utilizării modelelor; pentru situații complexe sau cu miză mare, cere sfatul unui avocat sau al consultantului tău.