- Word + PDF: îl completezi pe calculator sau îl tipărești și îl scrii de mână
- Îl descarci imediat după plată și îl primești și pe email
- Factură pe email, pe persoană fizică sau pe firmă
Plătești cu cardul, Apple Pay sau Google Pay, prin NETOPIA Payments.
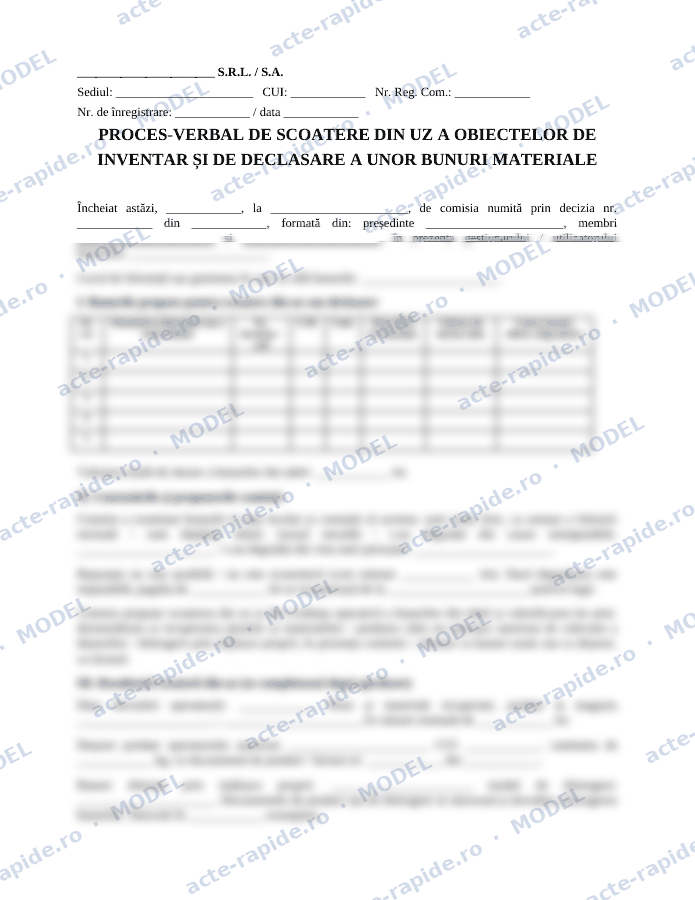
Procesul-verbal de scoatere din uz e documentul cu care o comisie numită de firmă constată că obiectele de inventar sau materialele nu mai pot fi folosite și le scoate din evidență: scaune rupte, imprimante defecte, scule tocite, ambalaje sau materiale degradate în depozit. În nomenclatorul aprobat prin OMFP nr. 2634/2015 corespunde formularului 14-2-3/aA, „Proces-verbal de scoatere din funcțiune a mijloacelor fixe / de declasare a unor bunuri materiale”, folosit și pentru obiectele de inventar. Pentru mijloacele fixe ai separat procesul-verbal de casare a mijloacelor fixe, cu valoarea rămasă neamortizată.
Când îți trebuie
Ori de câte ori un bun aflat în folosință sau în magazie iese definitiv din uz. Cel mai des apare după inventarierea anuală, când comisia găsește obiecte uzate sau degradate și le propune pentru scoatere din evidență. Fără acest document, bunurile rămân pe listele de inventar, iar la următoarea inventariere lipsesc „pe hârtie”, cu riscul să fie tratate ca lipsuri în gestiune.
Ce trebuie să conțină
Componența comisiei și decizia prin care a fost numită (o poți face cu modelul de decizie de inventariere). Tabelul cu bunurile: denumire, număr de inventar, cantitate, data dării în folosință, valoarea de intrare și cauza. Constatările comisiei: uzură normală, uzură morală, degradare neimputabilă sau din vina cuiva. Modul de valorificare: dezmembrare, predare la un operator autorizat de deșeuri, distrugere sau vânzare. La final, după aprobarea administratorului, rezultatul efectiv: ce materiale s-au recuperat, cui s-au predat deșeurile, cu ce document.
Tratamentul contabil
Obiectele de inventar se trec pe cheltuieli la darea în folosință (de regulă 603 = 303), iar până la scoaterea din uz rămân doar în evidența operativă, pe locuri de folosință (contul în afara bilanțului 8035). La scoaterea din uz nu mai apare o cheltuială nouă: le scoți din evidența operativă la valoarea de intrare. Piesele și materialele recuperate se înregistrează ca stocuri, cu venit (de exemplu 3021 sau 3028 = 7588), la valoarea estimată de comisie. Pentru materialele declasate care sunt încă în stoc, valoarea lor se trece pe cheltuieli la scoaterea din gestiune.
Tratamentul fiscal: cheltuieli și TVA
Codul fiscal (art. 25 alin. (4) lit. c)) consideră nedeductibile cheltuielile cu bunurile constatate lipsă sau degradate, neimputabile, cu excepții. Una dintre ele: bunurile degradate calitativ care nu mai pot fi valorificate, dacă distrugerea lor e dovedită. Normele metodologice acceptă ca dovadă atât distrugerea cu mijloace proprii, cât și predarea la o unitate specializată.
La TVA, art. 304 alin. (2) din Codul fiscal spune că nu se ajustează deducerea inițială pentru bunurile distruse, pierdute sau furate, dacă situația e demonstrată sau confirmată în mod corespunzător. Normele dau exemplul stocurilor degradate care nu mai pot fi valorificate și a căror distrugere e dovedită. Un obiect uzat prin folosirea în activitatea taxabilă a firmei nu cere nici el ajustare, pentru că a servit operațiunilor cu drept de deducere. Riscul apare la lipsurile nejustificate: acolo inspectorii pot cere ajustarea TVA și pot trata cheltuiala ca nedeductibilă. De aceea păstrezi, lângă procesul-verbal, documentul de predare a deșeurilor sau descrierea distrugerii.
Valorificarea resturilor
Dacă vinzi bunurile scoase din uz, emiți factură, cu TVA dacă ești plătitor. La deșeurile feroase și neferoase vândute între persoane impozabile se aplică, de regulă, taxarea inversă. Dacă le predai fără plată unui operator autorizat, cere un document de predare cu cantitatea și codul deșeului și atașează-l la procesul-verbal.
Greșeli frecvente
Comisie formată dintr-o singură persoană sau din gestionarul care răspunde chiar de bunuri. Cauza trecută generic („uzură”) pentru obiecte cumpărate acum câteva luni. Lipsa capitolului III, completat după aprobare, care arată ce s-a întâmplat concret cu bunurile. Și scoaterea din evidență a unor bunuri care încă se folosesc, doar ca să „curețe” listele de inventar.
Cum îl completezi
Treci decizia de numire a comisiei și locul de folosință, apoi bunurile în tabel, câte unul pe rând. Bifezi cauza și modul de valorificare, semnează comisia și gestionarul, apoi administratorul aprobă. Capitolul III îl completezi după ce bunurile au fost efectiv dezmembrate, predate sau distruse. Modelul îl primești în Word și PDF.
Exemplu completat
Întrebări frecvente
Ce formular se folosește pentru scoaterea din uz a obiectelor de inventar?
Procesul-verbal de scoatere din funcțiune / de declasare a unor bunuri materiale, cod 14-2-3/aA, din OMFP nr. 2634/2015. Poți folosi propriul format, cu informațiile cerute de norme.
Trebuie ajustată TVA la obiectele de inventar casate?
Nu, dacă ele au fost folosite în activitatea taxabilă sau dacă distrugerea bunurilor degradate e dovedită (art. 304 alin. (2) Cod fiscal). Ajustarea apare la lipsurile din gestiune nejustificate.
Cheltuiala cu obiectele scoase din uz e deductibilă?
Obiectele de inventar sunt trecute pe cheltuieli la darea în folosință, deci scoaterea din uz nu creează o cheltuială nouă. Pentru materialele degradate din stoc, cheltuiala e deductibilă dacă dovedești distrugerea.
Cine aprobă scoaterea din uz?
Administratorul sau persoana împuternicită de el, pe baza propunerii comisiei. Comisia e numită printr-o decizie internă și nu trebuie să îl includă pe gestionarul bunurilor.
Ce fac cu deșeurile rezultate?
Le predai unui operator autorizat, cu document de predare, sau le vinzi cu factură. Documentul se atașează la procesul-verbal ca dovadă a distrugerii.
Înainte să dai bani sau să semnezi cu cineva, vezi dacă firma e activă, dacă are datorii la stat și dacă e în insolvență. Verdict în 60 de secunde, 39 de lei.
Verifică firma înainte să plătești →Modelele de pe acest site au caracter informativ. Le-am întocmit cu grijă, după legislația în vigoare la data publicării, dar nu reprezintă consultanță juridică și nu pot acoperi orice situație: verifică dacă modelul se potrivește cazului tău și adaptează-l unde e nevoie înainte de a-l folosi. Acte-rapide.ro nu își asumă răspunderea pentru consecințele utilizării modelelor; pentru situații complexe sau cu miză mare, cere sfatul unui avocat sau al consultantului tău.