- Word + PDF: îl completezi pe calculator sau îl tipărești și îl scrii de mână
- Îl descarci imediat după plată și îl primești și pe email
- Factură pe email, pe persoană fizică sau pe firmă
Plătești cu cardul, Apple Pay sau Google Pay, prin NETOPIA Payments.
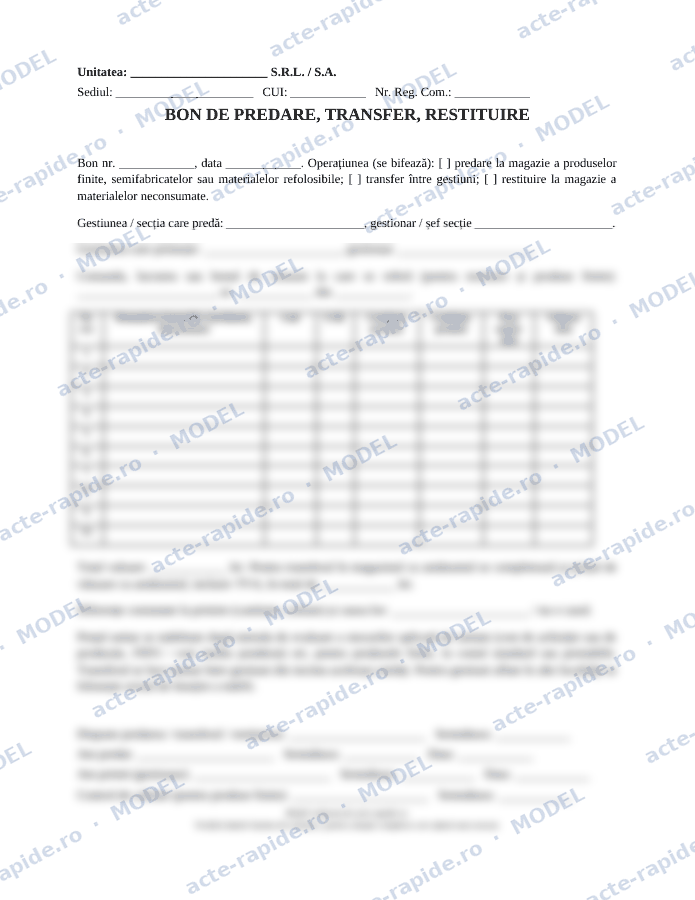
Bonul de predare, transfer, restituire este formularul cu cod 14-3-3A din nomenclatorul aprobat prin OMFP nr. 2634/2015 privind documentele financiar-contabile. Același formular acoperă trei operațiuni: secția predă la magazie produsele finite sau semifabricatele, o gestiune mută bunuri în altă gestiune a aceleiași firme, ori cineva aduce înapoi în magazie materialele primite și nefolosite. În toate cazurile e documentul justificativ pentru încărcarea și descărcarea gestiunii și pentru înregistrarea în contabilitate.
Când îți trebuie
De fiecare dată când bunurile își schimbă gestionarul în interiorul firmei. Exemple concrete: atelierul predă depozitului 200 de palete fabricate în ziua respectivă; depozitul central trimite marfă în magazinul de la parter; echipa de pe șantier returnează 6 saci de adeziv rămași. Fără bon, gestionarul care a predat rămâne cu bunurile „pe hârtie”, iar la inventariere iese lipsă la el și plus la celălalt.
Transfer sau aviz de însoțire
Normele OMFP nr. 2634/2015 spun clar că transferul cu acest bon se face numai între gestiuni din incinta aceleiași entități. Dacă marfa pleacă la un punct de lucru din alt oraș, ai nevoie de avizul de însoțire a mărfii (cod 14-3-6A), care însoțește transportul. Iar dacă bunurile vin de la un furnizor, intrarea se face pe factură sau pe nota de recepție și constatare de diferențe (NIR), nu pe bon de transfer.
Ce trebuie să conțină
Elementele cerute de norme pentru orice document justificativ: denumirea unității, numărul și data, gestiunea care predă și cea care primește, denumirea bunurilor, unitatea de măsură, cantitatea, prețul și valoarea, plus semnăturile. Formularul tipizat nu mai e obligatoriu ca format: art. 4 din ordin îți permite să adaptezi modelul, cât timp păstrezi informațiile minime. Modelul de aici are un tabel de 10 rânduri, cu coloane separate pentru cantitatea predată și cea primită, ca să se vadă imediat o diferență la primire.
Cum îl completezi
Bifezi operațiunea, treci gestiunea care predă și cea care primește, apoi bunurile pe rânduri. La restituire notezi și numărul bonului de consum cu care materialele au ieșit inițial din magazie, ca să poată fi legat consumul de retur. La produse finite semnează și controlul de calitate. Se întocmește în două exemplare, la momentul predării, nu la sfârșit de lună. Îl primești în Word și PDF și îl poți tipări în blocuri pentru magazie.
Înregistrările în contabilitate
Predarea produselor finite: 345 = 711, la costul de producție sau la costul standard. Restituirea materialelor neconsumate stornează consumul: de exemplu 3021 = 6021 pentru materiale auxiliare, la același preț cu care au ieșit. Transferul din depozit (evidență la cost de achiziție) în magazinul cu amănuntul (evidență la preț de vânzare) se face cu 371 magazin = 371 depozit + 378 + 4428, adică diferența de preț și TVA neexigibilă. Între două gestiuni care țin evidența la același preț, transferul nu modifică valoarea stocului, doar analiticul pe gestiuni.
Greșeli frecvente
Bonuri semnate doar de cel care predă, fără semnătura gestionarului primitor, deci fără dovada că bunurile au ajuns. Restituiri trecute ca bon de consum cu cantitate negativă, în loc de bon de restituire. Transferuri spre puncte de lucru din alte localități făcute cu acest bon, fără aviz pe transport. Și prețuri diferite între gestiuni pentru același lot, care strică evaluarea stocului la închiderea lunii.
Exemplu completat
Întrebări frecvente
Ce cod are bonul de predare, transfer, restituire?
14-3-3A, în nomenclatorul documentelor financiar-contabile aprobat prin OMFP nr. 2634/2015.
Pot face transfer cu acest bon spre un punct de lucru din alt oraș?
Nu. Normele permit transferul cu bon numai între gestiuni din incinta aceleiași entități. Pentru gestiuni dispersate teritorial folosești avizul de însoțire a mărfii.
În câte exemplare se întocmește?
De regulă în două: unul rămâne la gestiunea care predă, celălalt la cea care primește, iar contabilitatea le verifică pe amândouă. Circulația exactă o stabilesc procedurile interne.
Cum înregistrez materialele returnate în magazie?
Stornezi consumul la același preț cu care au ieșit, de exemplu 3021 = 6021, pe baza bonului de restituire.
Trebuie să folosesc formularul tipizat?
Nu ca format fix. Ordinul permite adaptarea modelului, dacă documentul păstrează informațiile minime: unitatea, numărul și data, gestiunile, bunurile, cantitățile, valoarea și semnăturile.
Înainte să dai bani sau să semnezi cu cineva, vezi dacă firma e activă, dacă are datorii la stat și dacă e în insolvență. Verdict în 60 de secunde, 39 de lei.
Verifică firma înainte să plătești →Modelele de pe acest site au caracter informativ. Le-am întocmit cu grijă, după legislația în vigoare la data publicării, dar nu reprezintă consultanță juridică și nu pot acoperi orice situație: verifică dacă modelul se potrivește cazului tău și adaptează-l unde e nevoie înainte de a-l folosi. Acte-rapide.ro nu își asumă răspunderea pentru consecințele utilizării modelelor; pentru situații complexe sau cu miză mare, cere sfatul unui avocat sau al consultantului tău.