- Word + PDF: îl completezi pe calculator sau îl tipărești și îl scrii de mână
- Îl descarci imediat după plată și îl primești și pe email
- Factură pe email, pe persoană fizică sau pe firmă
Plătești cu cardul, Apple Pay sau Google Pay, prin NETOPIA Payments.
Deciziile de sărbători: prima, cadourile și tichetele, zilele libere dintre sărbători și concediul colectiv. Separat ar costa 28 de lei.
- decizie de acordare a primei
- decizie de acordare a cadourilor (acesta)
- decizie privind zilele libere și recuperarea
- decizie de concediu colectiv
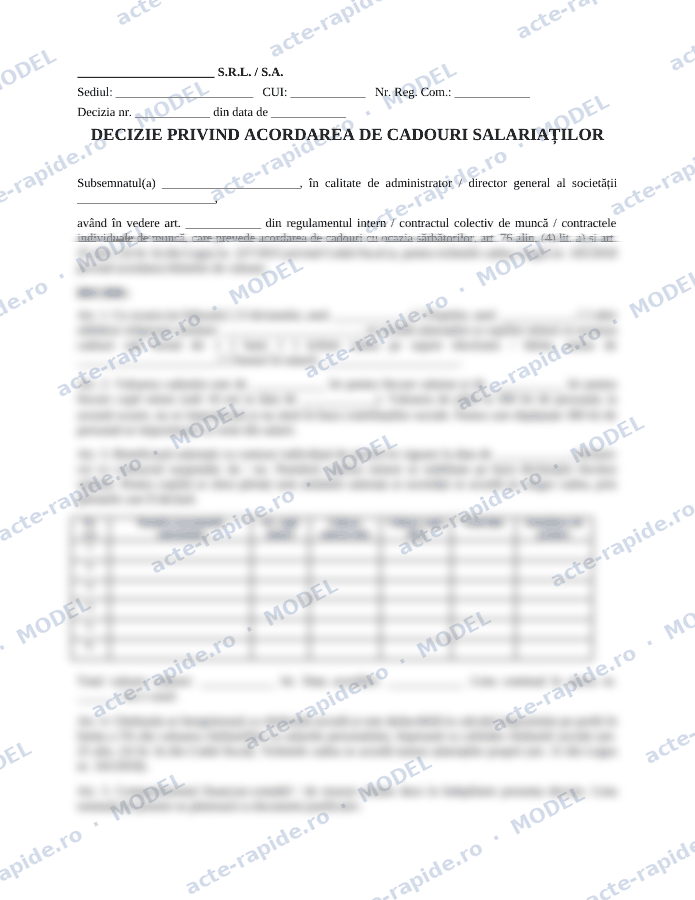
Decizia de acordare a cadourilor este documentul cu care firma dă salariaților și copiilor lor minori cadouri în bani, tichete cadou sau bunuri, de Crăciun, de Paște sau de alte sărbători religioase similare. Spre deosebire de o primă, cadoul nu se impozitează până la 300 lei de persoană, la fiecare ocazie. Modelul are temeiul legal, valoarea pe salariat și pe copil, tabelul cu numărul copiilor și coloana pentru semnătura de primire.
Ce spune Codul fiscal în 2026
Art. 76 alin. (4) lit. a) din Codul fiscal prevede că nu sunt impozabile cadourile în bani sau în natură, inclusiv tichetele cadou, oferite salariaților și copiilor minori ai acestora cu ocazia Paștelui, Crăciunului și a sărbătorilor similare ale altor culte religioase, de 1 iunie (pentru copii) și de 8 martie (pentru salariate), dacă valoarea pentru fiecare persoană, la fiecare ocazie, nu depășește 300 lei. Plafonul a rămas 300 lei și în 2026. Sub plafon nu se datorează impozit, CAS, CASS și nici CAM.
Exemplu de calcul
Un salariat cu doi copii minori poate primi de Crăciun 900 lei fără taxe: 300 lei pentru el și câte 300 lei pentru fiecare copil. Dacă îi dai 400 lei doar lui, se impozitează numai diferența de 100 lei, ca venit din salarii. Recomandarea practică: pentru un copil ai cărui părinți lucrează amândoi la aceeași firmă, acordă un singur cadou, prin părintele care îl declară, ca să nu dublezi plafonul.
Deductibilitatea pentru firmă
Cadourile sunt cheltuieli sociale. Art. 25 alin. (3) lit. b) din Codul fiscal le admite la deducere, împreună cu celelalte cheltuieli sociale (ajutoare de înmormântare, tichete de creșă, tichete culturale etc.), în limita a 5% din valoarea cheltuielilor cu salariile personalului. La o firmă cu un fond de salarii de 400.000 lei pe an, limita totală este 20.000 lei. Ce trece de limită rămâne cheltuială nedeductibilă.
Trebuie prevăzute în regulament?
Textul art. 76 nu leagă scutirea de o clauză din contract, dar practica inspectorilor și majoritatea consultanților cer ca acordarea cadourilor să fie prevăzută în contractul colectiv de muncă, în regulamentul intern sau în contractul individual. Dacă nu ai o astfel de clauză, completează regulamentul înainte de decizie. Decizia trimite la articolul respectiv.
Tichetele cadou
Se acordă după Legea nr. 165/2018: ocazional, pentru cheltuieli sociale și numai salariaților proprii (art. 15). Nu le poți da colaboratorilor, administratorilor fără contract de muncă sau clienților. Pentru fiecare comandă păstrezi factura emitentului și lista de distribuire semnată. Regimul fiscal este cel al cadourilor: 300 lei de persoană pe ocazie, nu un plafon separat.
Greșeli frecvente
Cadoul trecut în acte ca „primă de Crăciun”, ceea ce îl face integral impozabil. Copii majori sau nepoți trecuți în tabel. Cadouri pentru zile de naștere sau pentru Anul Nou, care nu sunt ocazii din art. 76 și se impozitează. Lipsa semnăturii de primire sau a declarației privind copiii, singurele dovezi că fiecare persoană a primit cel mult 300 lei.
Cum o completezi
Bifezi ocazia și forma cadoului, treci valoarea pe salariat și pe copil, data la care se verifică vârsta copiilor, apoi completezi tabelul și îl dai la semnat la distribuire. Dacă dai și o primă, folosește separat decizia de acordare a primei. Modelul îl primești în Word și PDF.
Exemplu completat
Întrebări frecvente
Cât poate primi un salariat de Crăciun fără impozit în 2026?
300 lei pentru el și câte 300 lei pentru fiecare copil minor, în bani, tichete cadou sau bunuri. Peste plafon se impozitează doar diferența.
Se plătesc contribuții pe tichetele cadou?
Nu, în limita a 300 lei de persoană la fiecare ocazie nu se datorează impozit, CAS, CASS și CAM.
Cadoul de Crăciun este deductibil pentru firmă?
Da, ca cheltuială socială, în limita a 5% din cheltuielile cu salariile, împreună cu celelalte cheltuieli sociale.
Pot da tichete cadou administratorului?
Numai dacă are contract individual de muncă cu firma. Legea nr. 165/2018 permite tichetele cadou doar pentru angajații proprii.
Pot acorda cadouri doar unor salariați?
Poți stabili criterii (de exemplu contract activ la o anumită dată), dar ele trebuie scrise în decizie și aplicate la fel tuturor celor aflați în aceeași situație.
Comanzi tichete sau pachete cadou de la o firmă nouă? Raportul de firmă îți arată în 60 de secunde dacă are datorii la stat, e în insolvență sau a fost radiată.
Verifică furnizorul →Modelele de pe acest site au caracter informativ. Le-am întocmit cu grijă, după legislația în vigoare la data publicării, dar nu reprezintă consultanță juridică și nu pot acoperi orice situație: verifică dacă modelul se potrivește cazului tău și adaptează-l unde e nevoie înainte de a-l folosi. Acte-rapide.ro nu își asumă răspunderea pentru consecințele utilizării modelelor; pentru situații complexe sau cu miză mare, cere sfatul unui avocat sau al consultantului tău.