- Word + PDF: îl completezi pe calculator sau îl tipărești și îl scrii de mână
- Îl descarci imediat după plată și îl primești și pe email
- Factură pe email, pe persoană fizică sau pe firmă
Plătești cu cardul, Apple Pay sau Google Pay, prin NETOPIA Payments.
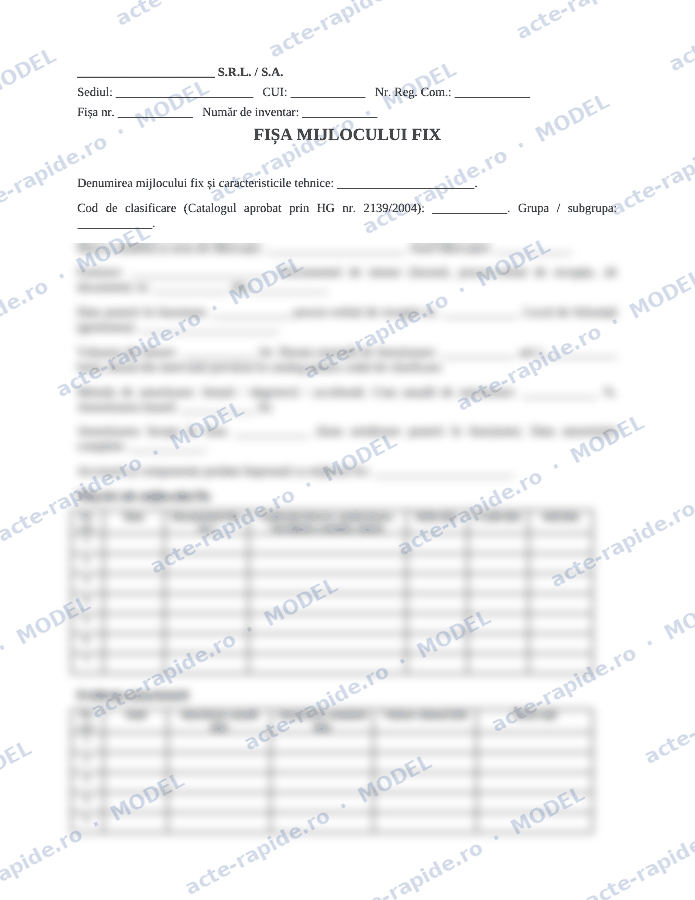
Fișa mijlocului fix e cartea de identitate contabilă a fiecărui activ pe care îl amortizezi: un utilaj, o mașină, o clădire, un server. În nomenclatorul aprobat prin OMFP nr. 2634/2015 are codul 14-2-2. Ține evidența analitică individuală a mijlocului fix: cum îl identifici, cât a costat, cum se amortizează și ce s-a întâmplat cu el de la intrare până la ieșire. O fișă poate cuprinde și un grup de mijloace fixe identice, cu aceeași valoare și cotă de amortizare, puse în funcțiune în aceeași lună.
Ce este mijloc fix în 2026
Pentru calculul fiscal, mijlocul fix amortizabil e activul folosit în activitatea firmei, cu durata normală de utilizare mai mare de un an și cu valoarea fiscală la data intrării de cel puțin 5.000 de lei. Pragul a crescut de la 2.500 de lei prin OUG nr. 8/2026, publicată în Monitorul Oficial nr. 147 din 25 februarie 2026, care a modificat art. 28 din Codul fiscal. Mijloacele fixe cu valori între 2.500 și 5.000 de lei aflate în patrimoniu la 31 decembrie 2025 se amortizează în continuare pe durata rămasă și nu se reclasifică. Activele noi sub prag se pot trata ca obiecte de inventar. În contabilitate, pragul îl stabilești în politicile contabile; dacă e diferit de cel fiscal, apar diferențe între amortizarea contabilă și cea fiscală.
Ce conține fișa
Normele cer datele de identificare (denumire, număr de inventar, cod de clasificare, caracteristici tehnice, marca, seria), valoarea de inventar, cota de amortizare, data amortizării complete și mișcările: debitul pentru intrări și modernizări, creditul pentru ieșiri și soldul. Fișa se întocmește într-un singur exemplar, de compartimentul financiar-contabil, pe baza documentelor de intrare (factura, procesul-verbal de recepție, bonul de mișcare), nu circulă și se păstrează în cartotecă, pe grupe și locuri de folosință. Modelul are în plus un tabel anual cu amortizarea cumulată și valoarea rămasă, util la inventariere și la vânzare.
Durata normală din HG nr. 2139/2004
Codul de clasificare și durata normală de funcționare le iei din Catalogul aprobat prin HG nr. 2139/2004. Catalogul dă, pentru fiecare cod, un interval de ani, iar tu alegi o durată din acel interval și o treci pe fișă. Durata aleasă stabilește cota de amortizare liniară: la 5 ani, cota e de 20% pe an.
Metodele de amortizare
Art. 28 din Codul fiscal permite trei metode. Liniară, aceeași sumă în fiecare an, singura permisă pentru clădiri. Degresivă, în care cota liniară se înmulțește cu 1,5 pentru durate între 2 și 5 ani, cu 2,0 pentru durate între 6 și 10 ani și cu 2,5 pentru durate de peste 10 ani. Accelerată, cu cel mult 50% din valoarea fiscală în primul an, apoi restul împărțit pe durata rămasă; poți folosi metoda accelerată doar pentru echipamente tehnologice, mașini, unelte, instalații de lucru, calculatoare și periferice. Amortizarea începe în luna următoare punerii în funcțiune.
Când modifici fișa
La modernizări care cresc valoarea sau durata de folosință, treci suma pe debit și recalculezi amortizarea. La reevaluare, treci diferența. La mutarea într-o altă gestiune, notezi transferul, pe baza bonului de mișcare. La vânzare sau casare, treci ieșirea pe credit, cu documentul: factura sau procesul-verbal de casare. Fișele mijloacelor fixe ieșite se scot din cartotecă și se păstrează separat.
Greșeli frecvente
Fișe deschise doar „pentru control”, fără legătură cu registrul numerelor de inventar. Durate de amortizare alese în afara intervalului din catalog. Amortizare pornită în luna cumpărării, nu în luna următoare punerii în funcțiune. Active de 3.000 de lei cumpărate în 2026 înregistrate automat ca mijloace fixe, deși fiscal sunt sub noul prag. La inventarierea anuală, fiecare număr de inventar din fișe trebuie să corespundă unui bun găsit fizic.
Cum o completezi
Deschizi fișa în luna intrării, din factură și procesul-verbal de recepție. Treci codul și durata din catalog, alegi metoda, calculezi cota și amortizarea lunară. La fiecare operațiune adaugi un rând în tabelul de mișcări. Îl primești în Word și PDF.
Exemplu completat
Întrebări frecvente
Care e plafonul pentru mijloace fixe în 2026?
Fiscal, mijlocul fix amortizabil trebuie să aibă valoarea de intrare de cel puțin 5.000 de lei, după OUG nr. 8/2026. Mijloacele fixe cu valori între 2.500 și 5.000 de lei existente la 31.12.2025 se amortizează în continuare.
Ce cod are fișa mijlocului fix?
14-2-2, în nomenclatorul aprobat prin OMFP nr. 2634/2015. Se întocmește într-un exemplar, de compartimentul financiar-contabil.
De unde iau durata de amortizare?
Din Catalogul aprobat prin HG nr. 2139/2004, unde fiecare cod de clasificare are un interval de ani. Alegi o durată din interval și o treci pe fișă.
Când încep să amortizez un mijloc fix?
Din luna următoare punerii în funcțiune, potrivit art. 28 din Codul fiscal.
Pot folosi amortizarea accelerată pentru o mașină de birou?
Doar pentru echipamente tehnologice, mașini, unelte, instalații de lucru, calculatoare și periferice. Pentru autoturisme și alte active poți alege liniară sau degresivă, iar clădirile se amortizează doar liniar.
Înainte să dai bani sau să semnezi cu cineva, vezi dacă firma e activă, dacă are datorii la stat și dacă e în insolvență. Verdict în 60 de secunde, 39 de lei.
Verifică firma înainte să plătești →Modelele de pe acest site au caracter informativ. Le-am întocmit cu grijă, după legislația în vigoare la data publicării, dar nu reprezintă consultanță juridică și nu pot acoperi orice situație: verifică dacă modelul se potrivește cazului tău și adaptează-l unde e nevoie înainte de a-l folosi. Acte-rapide.ro nu își asumă răspunderea pentru consecințele utilizării modelelor; pentru situații complexe sau cu miză mare, cere sfatul unui avocat sau al consultantului tău.