- Word + PDF: îl completezi pe calculator sau îl tipărești și îl scrii de mână
- Îl descarci imediat după plată și îl primești și pe email
- Factură pe email, pe persoană fizică sau pe firmă
Plătești cu cardul, Apple Pay sau Google Pay, prin NETOPIA Payments.
Registrele obligatorii ale firmei: registrul-jurnal, registrul-inventar și registrul de casă. Separat ar costa 21 de lei.
- registru-jurnal
- registru-inventar (acesta)
- registru de casă în Excel
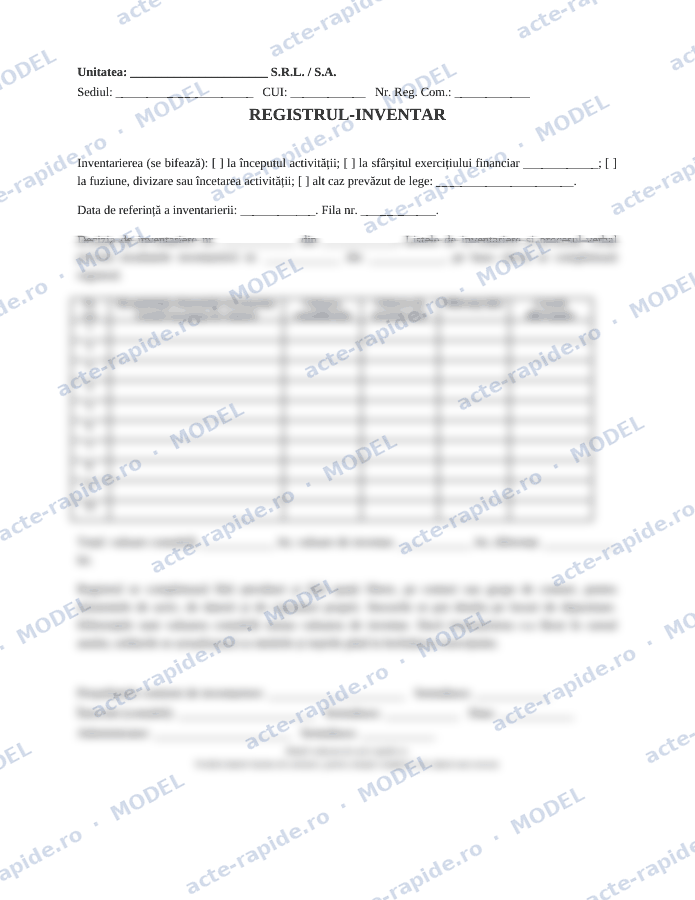
Registrul-inventar este registrul contabil obligatoriu în care se trec rezultatele inventarierii: pentru fiecare cont sau grupă de conturi, valoarea din contabilitate, valoarea găsită la inventar, diferența și cauza ei. Are codul 14-1-2 în nomenclatorul aprobat prin OMFP nr. 2634/2015 și face parte din registrele obligatorii prevăzute de Legea contabilității nr. 82/1991, alături de registrul-jurnal și Cartea mare. Este ultima etapă a inventarierii, cea care leagă numărătoarea fizică de bilanț.
Când se completează
Normele OMFP nr. 2634/2015 spun că registrul-inventar se întocmește la începutul activității, la sfârșitul exercițiului financiar sau la încetarea activității, pe baza listelor de inventariere și a procesului-verbal privind rezultatele inventarierii. Art. 7 din Legea nr. 82/1991 cere inventarierea generală a elementelor de activ, de datorii și de capitaluri proprii cel puțin o dată în cursul exercițiului financiar, precum și la fuziune, divizare, încetarea activității și în celelalte cazuri prevăzute de lege. Regulile de inventariere sunt în OMFP nr. 2861/2009.
Legătura cu inventarierea anuală
Ordinea e mereu aceeași. Administratorul emite decizia de inventariere și numește comisia. Comisia numără bunurile și le trece în listele de inventariere, pe gestiuni. Rezultatele, cu plusurile și lipsurile, se consemnează în procesul-verbal de inventariere. Abia după aceea contabilul completează registrul-inventar, recapitulativ, pe conturi: 2131 echipamente, 301 materii prime, 371 mărfuri, 4111 clienți, 401 furnizori, 5121 conturi la bănci, 5311 casa și așa mai departe.
Coloanele cerute de norme
Șase coloane: numărul curent, recapitulația elementelor inventariate (pe conturi de activ și de pasiv), valoarea contabilă, valoarea de inventar, diferențele și cauzele lor. Diferența se calculează ca valoare contabilă minus valoare de inventar. Stocurile se pot detalia pe locuri de depozitare. Registrul se completează fără ștersături și fără spații libere. Dacă inventarierea s-a făcut în cursul anului, de exemplu în noiembrie, soldurile se actualizează cu intrările și ieșirile până la 31 decembrie.
Cum îl completezi
Bifezi cazul (sfârșit de exercițiu, început sau încetare de activitate), treci data de referință și numerele deciziei și ale procesului-verbal. În tabel pui câte un cont pe rând, cu cele două valori și diferența. La cauze scrii concret: „lipsă imputată gestionarului”, „depreciere constatată de comisie”, „sold neconfirmat de client”. Pentru soldurile cu clienții și furnizorii, confirmarea vine prin scrisoarea de confirmare a soldului. Totalul se semnează de președintele comisiei și de contabil.
Electronic și păstrare
Ca și celelalte registre, registrul-inventar se poate ține pe file sau ca listare din programul de contabilitate. Se păstrează 5 ani de la 1 iulie a anului următor încheierii exercițiului, potrivit art. 25 din Legea nr. 82/1991, modificat prin Legea nr. 36/2023, pentru documentele din 2023 încoace. PFA-urile cu contabilitate în partidă simplă au propriul registru-inventar, din OMFP nr. 170/2015, cu alt format.
Greșeli frecvente
Registrul-inventar completat cu soldurile din balanță în ambele coloane, fără inventariere reală. Diferențe trecute fără cauză. Lipsa conturilor de datorii și de capitaluri, ca și cum inventarul ar privi doar stocurile. Și registrul întocmit după depunerea situațiilor financiare, când ar fi trebuit să stea la baza lor.
Exemplu completat
Întrebări frecvente
Ce cod are registrul-inventar?
14-1-2, în nomenclatorul aprobat prin OMFP nr. 2634/2015.
Când se completează registrul-inventar?
La începutul activității, la sfârșitul fiecărui exercițiu financiar, după inventarierea anuală, și la încetarea activității, fuziune sau divizare.
Ce coloane are registrul-inventar?
Numărul curent, recapitulația elementelor inventariate pe conturi, valoarea contabilă, valoarea de inventar, diferențele și cauzele diferențelor.
Pot ține registrul-inventar în format electronic?
Da, ca listare din programul de contabilitate, cu condiția să îl poți tipări oricând pe durata de păstrare.
Cât se păstrează registrul-inventar?
5 ani de la 1 iulie a anului următor încheierii exercițiului financiar, pentru documentele întocmite din 2023 încoace.
Înainte să dai bani sau să semnezi cu cineva, vezi dacă firma e activă, dacă are datorii la stat și dacă e în insolvență. Verdict în 60 de secunde, 39 de lei.
Verifică firma înainte să plătești →Modelele de pe acest site au caracter informativ. Le-am întocmit cu grijă, după legislația în vigoare la data publicării, dar nu reprezintă consultanță juridică și nu pot acoperi orice situație: verifică dacă modelul se potrivește cazului tău și adaptează-l unde e nevoie înainte de a-l folosi. Acte-rapide.ro nu își asumă răspunderea pentru consecințele utilizării modelelor; pentru situații complexe sau cu miză mare, cere sfatul unui avocat sau al consultantului tău.